Les 6 meilleures extensions de garantie tempête pour abri, serre et piscine en 2026
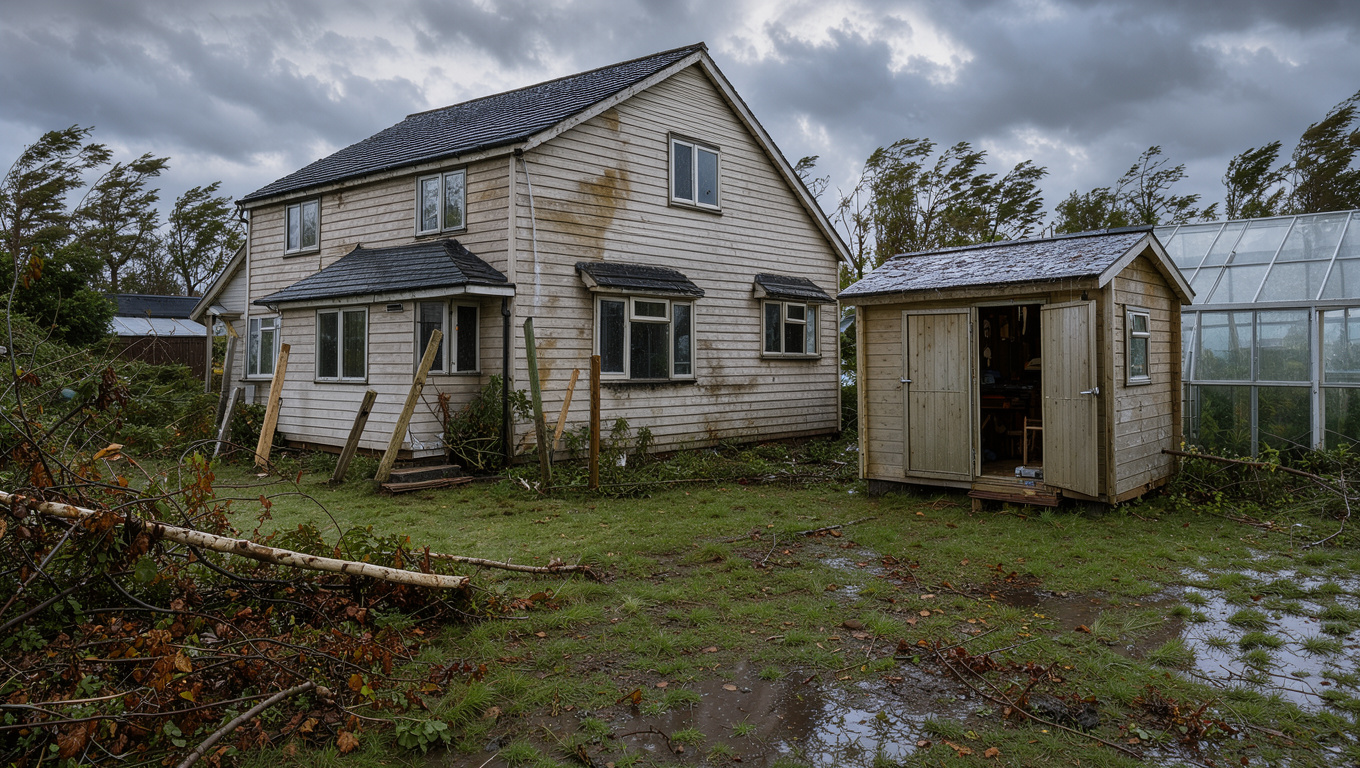
Une assurance multirisque habitation protège d'abord le bâtiment et son contenu. Après un coup de vent violent, les installations du jardin relèvent souvent de garanties distinctes, avec des définitions contractuelles très variables. Les équipements extérieurs ne sont pas toujours couverts automatiquement, même lorsqu'ils figurent dans la déclaration de valeur du logement. L'extension garantie tempête abri de jardin répond à ce décalage, tandis que la protection d'une serre ou d'un bassin exige souvent une option plus précise.
Points clés
- Une extension de garantie tempête peut couvrir un abri fixé, une serre déclarée ou des éléments de piscine selon le contrat.
- Les garanties les plus solides associent dommages causés par le vent, chute d'arbres et frais de déblaiement.
- La valeur assurée, le mode de fixation et les factures déterminent l'indemnisation réelle.
- Les clôtures, portails, stores et piscines hors sol restent fréquemment exclus sans option dédiée.
- Une franchise contractuelle reste à la charge de l'assuré après le sinistre.
- L'usure, le défaut d'entretien et l'absence d'ancrage écartent habituellement toute prise en charge.
Comparer les six extensions de garantie tempête pour les équipements extérieurs
Une comparaison utile commence par quatre critères. Il faut identifier les biens nommés au contrat, vérifier leur valeur maximale, lire la franchise applicable et contrôler les conditions de fixation. La franchise est la part du dommage conservée par l'assuré. Le plafond d'indemnisation est, lui, le montant maximal versé par l'assureur pour une garantie donnée.
Les six formules ci-dessous correspondent aux protections couramment proposées autour d'une assurance habitation. Elles ne constituent pas un classement de contrats, car les tarifs, plafonds et définitions changent selon les compagnies et la localisation du logement.
| Extension de garantie | Biens généralement visés | Condition fréquente | Limite à surveiller |
|---|---|---|---|
| Garantie tempête de base | Maison, dépendance fermée | Bâtiment déclaré et assuré | Abris légers parfois exclus |
| Extension dépendances | Garage, appentis, cabanon maçonné | Construction close et couverte | Surface ou distance du logement plafonnée |
| Garantie jardin | Abri de jardin, mobilier fixé, équipements permanents | Bien décrit dans les conditions | Vétusté et montant global limités |
| Option dommages extérieurs | Portail, clôture, store, pergola | Option expressément souscrite | Éléments décoratifs écartés |
| Garantie piscine | Bassin enterré, local technique, couverture | Installation déclarée | Accessoires amovibles exclus |
| Extension véranda ou serre | Véranda, serre fixe, vitrages | Surface et nature de la structure admises | Bâtiment léger ou grande surface limité |
La garantie de base convient à une dépendance maçonnée inscrite au contrat. Une garantie jardin ou aménagements extérieurs devient plus cohérente quand le terrain comporte plusieurs installations fixes. L'option dommages extérieurs assurance habitation cible les postes que les garanties classiques laissent souvent de côté, comme un portail motorisé ou une clôture.
Ce que l'assurance habitation couvre pour un abri, une serre et une piscine
La garantie tempête indemnise normalement les dommages matériels directs produits par le vent sur un bien assuré. Elle peut aussi jouer lorsqu'un arbre tombe sur un abri ou lorsque la grêle brise une toiture, selon les garanties souscrites. Les critères météorologiques et les preuves demandées figurent dans les conditions générales.
Pour l'assurance serre dégâts tempête, la distinction essentielle porte sur la structure. Une serre en verre montée sur fondations a davantage de chances d'être assimilée à une dépendance qu'une serre tunnel démontable. Les bâches, panneaux amovibles et cultures restent souvent hors garantie ou soumis à un plafond spécifique.
La garantie piscine tempête habitation protège plus volontiers la structure enterrée, les canalisations fixes et le local technique. Une piscine hors sol démontable, ses jouets, ses transats ou son robot peuvent relever d'autres clauses. La couverture de sécurité et l'abri de piscine doivent être désignés avec précision, surtout lorsqu'ils représentent plusieurs milliers d'euros.
Les exclusions de garantie tempête à contrôler avant toute souscription
Les exclusions de garantie dessinent la frontière concrète de la couverture. Elles visent fréquemment les biens non fixés, les installations en mauvais état et les objets déposés à l'extérieur. Un store laissé ouvert malgré une alerte météo peut ainsi faire l'objet d'un refus, suivant la rédaction du contrat.
Un examen de trois contrats d'habitation montre l'écart possible entre formules. Deux d'entre eux incluaient clôtures et portails dans leur garantie, alors que le troisième exigeait une option. Dans un autre libellé étudié, une véranda dépassant 9 m² pouvait être limitée ou exclue. Cet échantillon ne décrit pas l'ensemble du marché, mais il illustre l'utilité de lire chaque définition.
Les dommages indirects demandent aussi une attention particulière. La perte de végétaux, l'eau devenue impropre dans un bassin ou le remplacement préventif d'une toiture fragilisée ne sont pas automatiquement indemnisés. Une franchise peut par ailleurs s'appliquer à chaque événement, même pour un dommage modeste.
L'ancrage au sol et la déclaration du bien sécurisent l'indemnisation
L'assureur vérifie souvent l'ancrage au sol lorsque le vent a déplacé ou arraché un équipement. Des platines vissées sur dalle, des scellements adaptés et une structure montée selon la notice renforcent le dossier. L'effet brise-vent d'une végétation dense, mangrove comprise, ne remplace pas une fixation mécanique conforme.
Il est prudent de déclarer l'installation à son assureur dès que sa valeur ou sa nature modifie le risque. Cette démarche actualise le capital assuré et évite de découvrir, après le sinistre, qu'une dépendance n'apparaît pas dans les conditions particulières. Les factures, photos datées, plans d'implantation et certificats de pose facilitent l'évaluation des dommages.
Les propriétaires peuvent aussi comparer les mécanismes de plafonds avec ceux présentés pour relever les plafonds d’indemnisation d’autres biens assurés. Le principe reste identique : un capital trop bas réduit l’indemnité, même lorsque le sinistre est garanti.
Après une tempête, il faut prendre des photographies, conserver les éléments endommagés et déclarer rapidement le sinistre. Les délais exacts sont indiqués par le contrat. Des mesures d'urgence, comme bâcher une serre ou sécuriser un portail, limitent l'aggravation des dommages sans faire disparaître le droit à indemnisation.
Choisir une extension selon la valeur des aménagements extérieurs
Pour un petit cabanon solidement fixé, privilégiez une extension dépendances si le contrat de base limite les bâtiments annexes. Vérifiez alors la surface admise, la distance entre le cabanon et la maison, ainsi que le capital déclaré. Un abri acheté 2 000 euros et installé sur dalle ne doit pas être assuré comme un simple mobilier de jardin.
Pour une serre en verre ou une véranda, choisissez une garantie qui mentionne clairement les vitrages et la surface couverte. La vérification des conditions générales permet d'éviter une limite de surface inattendue. La présence d'un chauffage, d'une dalle ou d'un raccordement électrique peut aussi modifier la qualification du bien.
Pour un terrain équipé d'un portail, d'une clôture, d'une pergola et de stores, privilégiez une option couvrant explicitement les dommages extérieurs. Cette formule convient lorsque la valeur cumulée dépasse le plafond de la garantie jardin standard. Les accessoires non fixés méritent une vérification séparée.
Pour une piscine enterrée avec abri rigide, une garantie dédiée offre souvent le périmètre le plus lisible. Elle doit faire apparaître le bassin, les équipements techniques, la couverture et l'abri si celui-ci est permanent. Pour une piscine hors sol, la priorité consiste à contrôler l'admission des structures démontables et les règles de remisage hors saison.
La meilleure protection dépend donc de la nature des installations et de leur valeur de remplacement. Avant de signer, il reste essentiel de vérifier les conditions générales, les plafonds par événement et les exclusions liées aux biens non ancrés. Une déclaration complète transforme une garantie théorique en couverture mobilisable après la tempête.
Articles connexes :
Assurance emprunt immobilier sans questionnaire de santé : quelles options ?
Résilier une assurance auto : étapes à suivre et pièges à éviter pour ne pas payer plus cher
Comment retrouver un contrat après résiliation ?
Comment éviter une interruption de mutuelle à la fin de la portabilité ?